Pendant dix ans, acquérir un logement ressemblait à un parcours sans encombre. Les cours montaient de façon ininterrompue sur le territoire. Les particuliers vantaient leurs gains potentiels lors des repas dominicaux. Tout le monde jugeait la pierre indestructible.
Le contexte économique a pourtant basculé très vite. Les annonces s’accumulent désormais sur les vitrines des agences. Les visites diminuent et les banques recalent des dossiers sérieux. Ce blocage brutal signale-t-il la fin de la bulle immobiliere france ?
L’analyse de terrain révèle des tensions tangibles. Les vendeurs gardent leurs repères passés en mémoire. Les candidats à l’achat se heurtent au coût de l’emprunt. Les lignes suivantes décryptent la situation réelle du secteur.
La mécanique bancaire derrière la fin de la bulle immobiliere france
Le cycle haussier s’est interrompu à cause du loyer de l’argent. Un emprunt sous le seuil de 1,5 % masquait la cherté des logements. Les ménages surveillaient uniquement leur mensualité sans vérifier le coût global. Une nette surchauffe immobilière s’est installée sur cette illusion comptable.
Le durcissement monétaire a ensuite cassé cet élan. Les banques centrales ont monté leurs taux face à l’inflation. Les barèmes de prêt bancaire ont grimpé vers 3,5 % à 3,8 %. Les ménages ont abandonné un quart de leur enveloppe d’achat. Cet étranglement financier précipite la fin de la bulle immobiliere france.
| Paramètre du financement | Période euphorique (2020-2021) | Barèmes récents constatés | Impact direct constaté |
|---|---|---|---|
| Taux de crédit moyen (sur 20 ans) | 1,10 % | 3,60 % à 3,80 % | Coût total des intérêts triplé |
| Budget pour 1 200 € par mois | 260 000 € | 190 000 € | Perte de 70 000 € de capital |
| Règle du taux d’endettement | Dérogations souples | 35 % strict (norme HCSF) | Dossiers modestes souvent rejetés |
Les bilans des notaires de France confirment ce repli d’activité. Le volume de transactions national a chuté sous 850 000 actes annuels. Les acheteurs solvables se font rares sur les plateformes. Les propriétaires doivent donc rogner leurs exigences pour conclure.
Crise globale ou salutaire correction immobilière ?
Certains prédisent un krach violent avec un effondrement de 40 %. Cette lecture anxiogène méconnaît le fonctionnement bancaire hexagonal. En France, la quasi-totalité des prêts reposent sur des taux fixes. Les mensualités ne fluctuent jamais en cours de contrat.
Ce cadre juridique évite les saisies bancaires en masse. Les propriétaires ne subissent pas de hausse de mensualité imprévue. Aucune vague de ventes paniques n’inonde le marché. Le marché immobilier français traverse donc un simple réajustement progressif.
Le secteur absorbe une nécessaire correction immobilière. Les prétentions baissent au fil des mois sans précipitation excessive. Ce reflux redonne progressivement un peu de pouvoir d’achat immobilier aux primo-accédants.
L’ampleur de ce repli dépend avant tout des zones géographiques.
Métropoles régionales et villes moyennes : la fracture territoriale
Chaque territoire réagit selon sa propre dynamique économique. Les agglomérations qui avaient fortement spéculé accusent aujourd’hui la baisse des prix la plus visible.
Paris est repassé sous la barre des 9 500 € le mètre carré. Lyon, Nantes et Bordeaux connaissent une trajectoire descendante similaire. Les ménages refusent d’acheter des surfaces réduites à des tarifs exorbitants. Cette rigueur accentue la fin de la bulle immobiliere france dans les zones denses.
| Agglomération observée | Pic relevé (2021-2022) | Moyenne récente relevée | Tendance sur le terrain |
|---|---|---|---|
| Paris | 10 800 € / m² | 9 400 € / m² | Négociation systématique des offres |
| Lyon | 5 300 € / m² | 4 600 € / m² | Allongement marqué des délais |
| Bordeaux | 4 900 € / m² | 4 300 € / m² | Retrait des investisseurs locatifs |
| Brest et Pau | 2 100 € / m² | 2 250 € / m² | Maintien grâce à des tarifs mesurés |
Les villes moyennes reliées par le train conservent un intérêt soutenu. Un couple de salariés peut encore y financer un pavillon sans s’endetter au-delà du raisonnable. La demande y reste équilibrée.
L’impact direct du DPE sur l’évolution des prix
Le diagnostic énergétique pèse lourdement sur la conclusion des ventes. La performance thermique ne constitue plus une simple formalité administrative. Cette note oriente désormais directement l’estimation finale du bien.
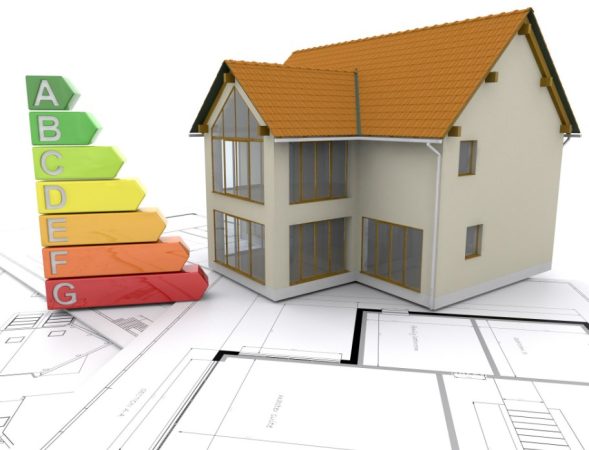
La loi Climat et Résilience interdit progressivement la mise en location des passoires thermiques. Les logements notés G et F subissent des décotes allant de 10 % à 20 %. Beaucoup de bailleurs vendent pour fuir de lourds devis d’artisans. L’évolution des prix sanctionne ainsi durement les habitations mal isolées.
Vendeurs et acheteurs : comment manœuvrer aujourd’hui ?
Ce changement d’époque contraint chaque acteur à réviser ses plans. Les réflexes de l’ère de l’argent facile ne fonctionnent plus du tout.
Pour le vendeur, il faut impérativement bannir l’affectif. Fixer un prix calqué sur l’année 2021 décourage les acheteurs qualifiés. Une annonce en ligne depuis six mois subit toujours des offres dégradées. La seule issue consiste à positionner le bien au cours réel dès le départ.
Pour l’acheteur, le rapport de force redevient favorable. Finie l’obligation de s’engager en urgence sans réfléchir. Il est désormais possible de contre-visiter et de faire chiffrer l’isolation. N’hésitez pas à demander un rabais face aux défauts constatés.
| Profil concerné | Démarche recommandée | Comportement à écarter |
|---|---|---|
| Vendeur | Chiffrer les travaux et auditer l’énergie avant la vente. | Refuser toute négociation et reporter la baisse de prix. |
| Acheteur | Faire valider sa capacité d’emprunt par la banque en amont. | Acheter au prix fort sans contrôler les charges futures. |
Le secteur renoue ainsi avec sa fonction première. Le logement redevient un lieu d’habitation durable plutôt qu’un outil de spéculation immédiate.
Foire aux questions sur le prix immobilier France
Faut-il attendre une baisse plus prononcée pour acheter ? Temporiser comporte un risque réel sur les mensualités. Si les prix refluent lentement, les barèmes bancaires ne retrouveront pas leurs planchers passés. Pour une résidence principale, l’achat dépend avant tout de votre stabilité personnelle et d’une détention longue.
Les passoires thermiques constituent-elles de bonnes opportunités ? Ces biens permettent d’obtenir des décotes importantes lors des négociations. De nombreux propriétaires refusent de gérer les rénovations imposées par la loi. Établissez des devis fiables avant de signer afin de déduire ces coûts de votre offre.
Les taux bancaires peuvent-ils revenir sous la barre des 2 % ? Ce scénario reste très improbable dans le contexte économique actuel. Les taux proches de 1 % représentaient une anomalie monétaire passagère. Un niveau oscillant entre 3 % et 4 % constitue la norme historique du crédit en France.
Comment bien valoriser son logement pour réussir sa transaction ? Analysez les ventes réelles conclues dans votre quartier ces six derniers mois. Déduisez les éventuels travaux de rafraîchissement ou d’isolation à prévoir. Un tarif aligné sur la réalité du crédit génère des visites et évite les dépréciations prolongées.